금융상식·절세
글 7편 · 최신순
2026 연금소득세 1,500만 원 기준|연금저축·IRP 넘으면 종합과세 vs 16.5% 계산법
연금저축·IRP 연금이 연 1,500만 원을 1원만 넘어도 전액이 종합과세 또는 16.5% 대상입니다. 1,500만 원에 들어가는 돈과 빠지는 돈, 10만 원 차이로 세금이 166만 원 늘어나는 경계 계산, 나눠 받기 절세액까지 정리했습니다.
퇴직연금 DB형 DC형 차이|내 임금상승률로 고르는 법, 임금피크 전 전환 계산
퇴직연금 DB형과 DC형 중 무엇이 유리한지 임금상승률과 수익률로 계산했습니다. 임금피크제 전 DC 전환 효과, DB→DC만 되는 전환 규칙, IRP 이전 의무까지 정리했습니다.
IRP 수수료 비교와 계좌 이전|0.2%가 20년이면 414만 원, 실물이전 되는 상품
IRP 수수료 0.2%가 20년이면 얼마인지 잔액별로 계산하고, 실물이전이 되는 상품과 안 되는 상품, 지금 옮길지 만기 후 옮길지 판단표로 정리했습니다.
연금저축 IRP 해지보다 나은 선택 | 연금저축·IRP 깨기 전에 꼭 보세요
연금저축·IRP를 중도해지하면 세액공제 받은 원금과 운용수익 전체에 기타소득세 16.5%가 붙습니다. 소득이 높을수록 손해가 커지는 이유, 세율이 3.3%로 내려가는 부득이한 사유, 해지 대신 쓸 수 있는 세 가지 방법을 정리했습니다.
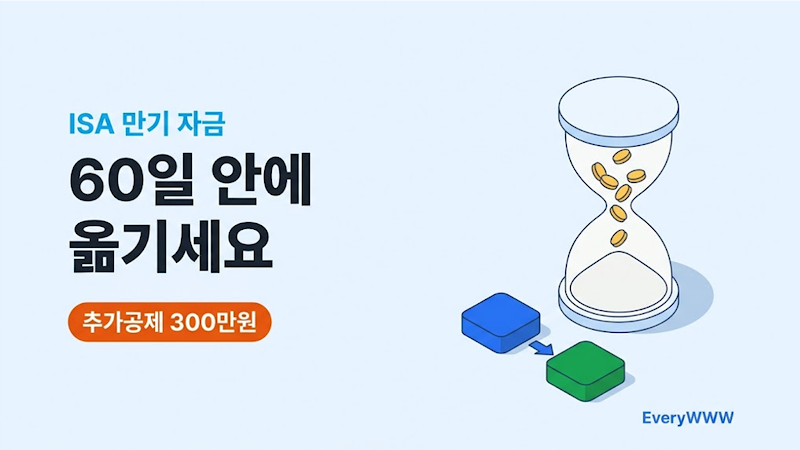
ISA 연금 전환 방법 총정리: 3년 후 60일 이내 절세 전략
ISA 만기 자금을 연금저축이나 IRP로 전환하는 방법을 40대와 50대 노후 준비 관점에서 쉽게 정리했습니다.ISA는 3년 이후 해지하고 60일 이내 연금계좌로 옮기면 세제 혜택을 이어갈 수 있습니다. 절차와 주의사항을 확인해보세요.ISA 계좌를 연금으로 전환
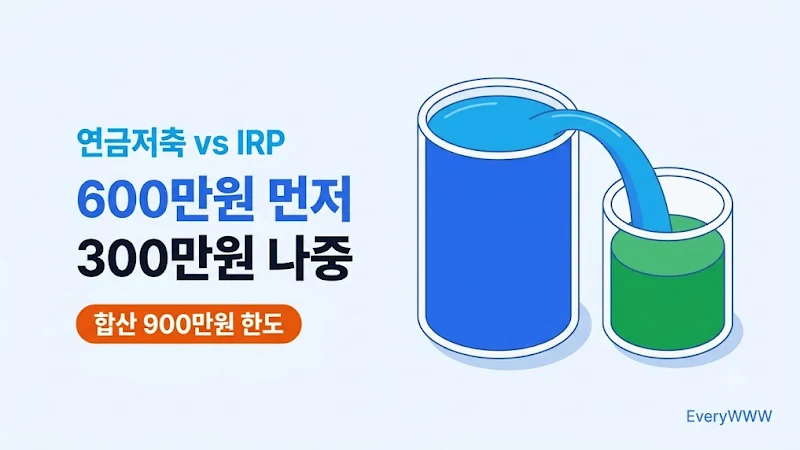
40대 연금저축 vs IRP, 세액공제와 운용 차이 총정리
40대가 연금저축과 IRP 중 무엇부터 시작할지 고민한다면 꼭 알아야 할 세액공제 차이와 선택 기준을 쉽게 정리했습니다.연금저축은 기본 절세계좌, IRP는 추가 절세와 퇴직금 관리에 유리합니다. 40대 기준으로 차이와 추천 순서를 정리했습니다.
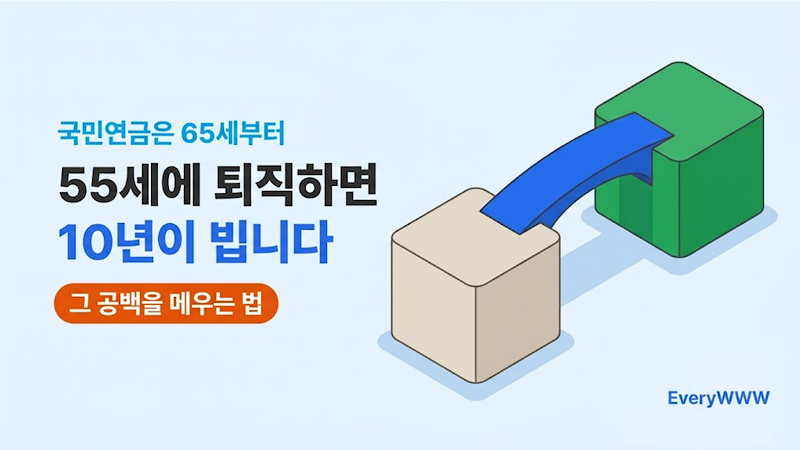
40대가 65세 연금 수령을 준비하는 가장 현실적인 방법
40대가 65세부터 안정적으로 연금을 받기 위해 지금 준비해야 할 연금저축, IRP, ETF, 펀드, TDF 전략을 쉽게 정리했습니다.국민연금만으로 부족할 수 있는 65세 이후 생활비, 40대부터 어떻게 준비할지 연금 상품별 장단점과 추천 플랜을 함께 정리했습니다.